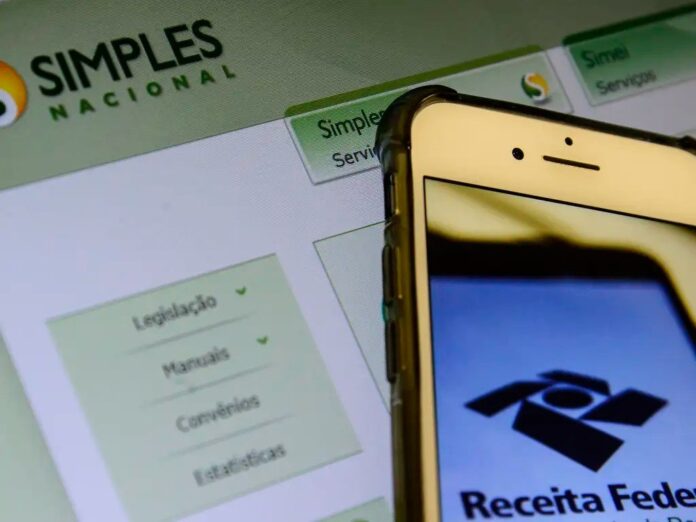
As empresas enquadradas no Simples Nacional possuem até o dia 30 de setembro para definir como realizarão o recolhimento do IBS e da CBS a partir de 2027. O prazo, antecipado pelo governo, exige que os proprietários escolham entre manter o modelo tradicional ou aderir ao chamado Simples híbrido. A decisão, que reflete diretamente na estratégia comercial e financeira das organizações, é um passo fundamental diante das mudanças trazidas pela reforma tributária.
O modelo híbrido permite que os tributos sejam destacados na nota fiscal, possibilitando que o comprador aproveite integralmente os créditos tributários. Diferente do formato tradicional, onde o crédito é limitado à parcela recolhida no DAS, o novo desenho permite que despesas operacionais, como aluguel, energia e insumos, sejam convertidas em créditos. A alteração visa alinhar o sistema brasileiro a padrões internacionais de IVA, buscando reduzir a complexidade fiscal e atrair mais investimentos para o país.
Especialistas alertam que a escolha não deve ser negligenciada, pois o mercado pode pressionar fornecedores que não permitam a geração de crédito. Estima-se que cerca de 1 milhão de empresas, especialmente aquelas que vendem para outras pessoas jurídicas, sejam as mais impactadas pela necessidade dessa migração. O não aproveitamento desses créditos pode resultar em perda de competitividade e até na substituição de fornecedores por parte de clientes corporativos que buscam eficiência fiscal.
A opção feita agora valerá para o primeiro semestre de 2027, sendo possível realizar alterações no sistema da Receita Federal até 30 de novembro. Uma nova janela de escolha será aberta em março, com efeitos previstos para o segundo semestre do mesmo ano. Com a entrada em vigor do IVA dual e a substituição do PIS e da Cofins pela CBS, o cenário exige atenção constante dos gestores para evitar impactos negativos na operação e no fluxo de caixa das pequenas e médias empresas.